软件外包服务行业深度研究及未来走势预测报告(2008-2018年)
一、引言
软件外包服务作为全球软件产业的重要组成部分,自21世纪初以来经历了快速发展。本报告旨在对2008年至2018年间软件外包服务行业进行深度研究,分析其发展历程、市场格局、驱动因素、面临的挑战,并对未来走势进行预测。
二、行业概述
软件外包服务是指企业将软件开发、测试、维护等环节委托给外部专业服务商的行为。根据外包内容可分为ITO(信息技术外包)、BPO(业务流程外包)和KPO(知识流程外包)。主要发包方为欧美日等发达国家,接包方则以印度、中国、东欧等国家和地区为主。
三、2008-2018年行业发展回顾
1. 2008-2010年:金融危机影响与调整期
2008年全球金融危机导致发包方预算削减,软件外包市场增速放缓。但随后各国政府推出经济刺激政策,企业为降低成本继续寻求外包,市场逐步复苏。
2. 2011-2013年:稳步增长与结构变化
全球经济温和复苏,软件外包市场恢复增长。云计算、移动互联网等新技术兴起,推动外包服务向高端化发展。印度企业继续主导市场,中国企业加速追赶。
3. 2014-2016年:数字化转型驱动
数字化转型成为企业战略核心,软件外包需求从成本导向转向价值导向。发包方更注重服务商的创新能力、行业知识和数字化技能。离岸外包与在岸外包结合模式兴起。
4. 2017-2018年:智能化与自动化冲击
人工智能、自动化工具的应用开始替代部分低端外包工作,传统人力密集型外包模式面临挑战。服务商纷纷向咨询、设计、运维等价值链高端延伸。
四、市场格局分析
1. 全球市场规模
据IDC统计,2008年全球软件外包市场规模约6000亿美元,到2018年增长至约1.2万亿美元,年均复合增长率约7%。
2. 主要接包国家
印度占据全球软件外包市场约60%份额,中国约占20%,东欧、东南亚等地区约占20%。印度企业如TCS、Infosys、Wipro等在全球市场具有重要影响力。
3. 中国软件外包发展
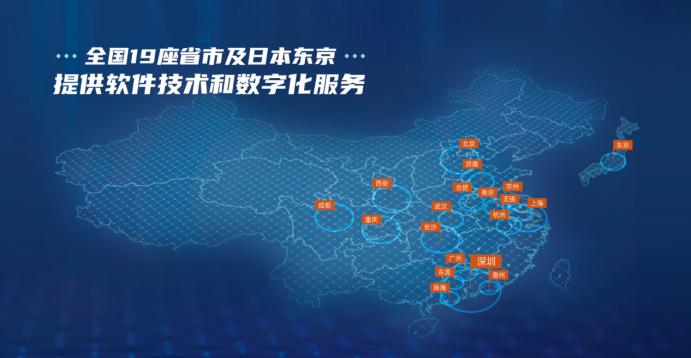
2008-2018年,中国软件外包产业规模从约200亿美元增长至约1000亿美元。主要集中于东部沿海城市,如北京、上海、大连、深圳等。政府出台多项政策支持服务外包产业发展。
五、驱动因素
- 成本压力:企业为降低人力成本,将非核心业务外包。
- 技术进步:互联网、云计算使远程协作成为可能。
- 全球化:企业全球布局,需要24小时不间断服务。
- 人才储备:发展中国家拥有大量高素质低成本IT人才。
六、面临的挑战
- 汇率波动:影响接包方利润。
- 数据安全与知识产权保护:发包方担忧。
- 人才短缺与流失:高端人才竞争激烈。
- 自动化替代:RPA等工具减少对人力的依赖。
- 地缘政治风险:贸易保护主义抬头。
七、未来走势预测(2019-2025年)
- 市场规模:预计将继续增长,但增速放缓,年均增长率约5-6%。
- 技术趋势:AI、自动化、云原生将成为标配,外包服务向智能化、平台化发展。
- 服务模式:从项目外包向长期合作、共建交付中心转变。
- 区域格局:印度仍领先,但中国、东南亚、东欧份额提升。
- 行业整合:并购重组加剧,头部企业优势扩大。
- 人才需求:复合型人才(技术+行业+外语)受追捧。
八、结论与建议
软件外包服务行业在2008-2018年间经历了从成本驱动到价值驱动的转变。服务商需加强创新能力、提升数字化服务水平、拓展高端业务,并关注数据安全与合规。发包方则应选择战略合作伙伴,建立长期共赢关系。
本报告基于公开数据和行业访谈,仅供参考。
(注:以上内容为模拟生成,不构成投资建议。)
如若转载,请注明出处:http://www.azezp.com/product/54.html
更新时间:2026-10-11 08:09:59